 Rechnung
Auf dieser Seite
Die Checkliste nach § 11 UStG
Fehlt eine dieser Angaben, ist die Rechnung formal mangelhaft — und dein Kunde verliert den Vorsteuerabzug. Genau deshalb kommen Rechnungen im B2B zurück:
- Name und Anschrift des liefernden oder leistenden Unternehmens
- Name und Anschrift des Leistungsempfängers
- Menge und handelsübliche Bezeichnung der Gegenstände bzw. Art und Umfang der Leistung
- Tag der Lieferung oder Leistung bzw. der Leistungszeitraum
- Entgelt für die Lieferung oder Leistung (netto)
- Der anzuwendende Steuersatz — und bei Steuerbefreiung ein Hinweis darauf
- Der auf das Entgelt entfallende Steuerbetrag
- Ausstellungsdatum und fortlaufende Rechnungsnummer
- Die UID-Nummer des ausstellenden Unternehmens
Die UID des Kunden — Pflicht über 10.000 €
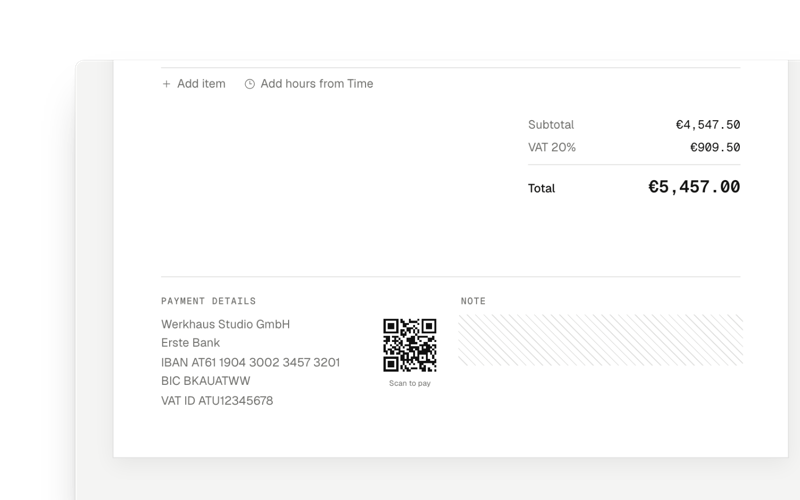
Übersteigt der Gesamtbetrag einer Rechnung 10.000 € brutto, muss zusätzlich die UID-Nummer des Leistungsempfängers auf der Rechnung stehen — vorausgesetzt, die Leistung geht an ein anderes Unternehmen für dessen Unternehmen. Diese Pflicht ist eine österreichische Besonderheit und der mit Abstand häufigste Formfehler bei größeren B2B-Rechnungen.
Zwei praktische Konsequenzen: Frag die UID-Nummer schon bei der Anlage des Kunden ab, nicht erst beim Rechnungschreiben. Und prüfe sie bei EU-Kunden über das VIES-System der Europäischen Kommission — eine ungültige UID kostet dich bei einer innergemeinschaftlichen Lieferung die Steuerfreiheit.
Kleinbetragsrechnung bis 400 €
Bleibt der Bruttobetrag unter 400 €, greift die Erleichterung nach § 11 Abs. 6 UStG. Dann dürfen entfallen:
- Name und Anschrift des Leistungsempfängers
- Die fortlaufende Rechnungsnummer
- Die UID-Nummer
- Die getrennte Angabe von Entgelt und Steuerbetrag — Bruttobetrag plus Steuersatz genügen
Was bleiben muss: dein Name und deine Anschrift, Menge und Bezeichnung der Leistung, der Leistungstag und das Ausstellungsdatum. Nicht anwendbar ist die Erleichterung auf innergemeinschaftliche Lieferungen — dort gelten immer die vollen Angaben. Seit 2025 dürfen auch Kleinunternehmer nach den Regeln der Kleinbetragsrechnung fakturieren.
Österreich auf einen Blick
| Punkt | Österreich |
|---|---|
| Rechtsgrundlage | § 11 UStG |
| Kleinbetragsrechnung | 400 € |
| UID des Kunden | Pflicht über 10.000 € brutto |
| Kennung des Ausstellers | UID-Nummer |
| Kleinunternehmergrenze | 55.000 € brutto |
| Aufbewahrung | 7 Jahre (§ 132 BAO) |
Wer für beide Märkte fakturiert, sollte nicht die deutsche Vorlage „mit AT-Steuersatz" verwenden — die UID-Pflicht über 10.000 € und die abweichende Kleinbetragsgrenze fallen sonst hinten runter. Die deutsche Seite dieser Frage behandelt der Ratgeber zu den Pflichtangaben, die Kleinunternehmer-Formulierung für beide Länder der Beitrag zur § 19-Formulierung.
Stand: 28. August 2026. Grenzwerte geprüft am 28. August 2026 (WKO, USP.gv.at).
Häufige Fragen
Was muss auf einer Rechnung in Österreich stehen?
§ 11 UStG verlangt: Name und Anschrift des liefernden Unternehmens und des Kunden, Menge und handelsübliche Bezeichnung der Leistung, Tag oder Zeitraum der Leistung, Entgelt, Steuersatz und Steuerbetrag, das Ausstellungsdatum, eine fortlaufende Rechnungsnummer und die UID-Nummer des ausstellenden Unternehmens. Übersteigt der Gesamtbetrag 10.000 € brutto, kommt die UID-Nummer des Kunden dazu.
Ab welchem Betrag ist eine Kleinbetragsrechnung möglich?
Bis 400 € brutto (§ 11 Abs. 6 UStG). Dann dürfen Name und Anschrift des Kunden, die fortlaufende Rechnungsnummer und die UID-Nummer entfallen; es genügen Bruttobetrag und Steuersatz statt getrenntem Entgelt und Steuerbetrag. Achtung: Für innergemeinschaftliche Lieferungen gilt diese Erleichterung nicht.
Wo liegt der Unterschied zu Deutschland?
Drei Punkte fallen auf. Die Kleinbetragsgrenze ist in Österreich 400 €, in Deutschland 250 €. Österreich kennt die zusätzliche Pflicht zur UID-Nummer des Kunden bei Rechnungen über 10.000 € brutto — Deutschland nicht. Und Österreich verlangt grundsätzlich die UID des Ausstellers, während in Deutschland die Steuernummer genügt.
Muss ich als Kleinunternehmer eine UID-Nummer angeben?
Nein. Ohne Umsatzsteuer gibt es auch keine UID-Pflicht auf der Rechnung. Stattdessen gehört der Hinweis auf die Steuerbefreiung darauf: „Umsatzsteuerfrei aufgrund der Kleinunternehmerregelung gemäß § 6 Abs. 1 Z 27 UStG." Die Umsatzgrenze liegt bei 55.000 € brutto mit 10 % Toleranz.
Was gehört bei einer GmbH zusätzlich auf die Rechnung?
Nicht aus dem UStG, sondern aus § 14 UGB: Firmenwortlaut wie im Firmenbuch, Rechtsform, Firmenbuchnummer, Firmenbuchgericht und der Sitz laut Firmenbuch. Das gilt für alle Geschäftsbriefe und Bestellscheine — Rechnungen eingeschlossen — und wird bei Einzelunternehmen oft übersehen, sobald sie im Firmenbuch eingetragen sind.
Wie lange muss ich Rechnungen aufbewahren?
Sieben Jahre (§ 132 BAO), gerechnet ab Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. Bei Grundstücken verlängert sich die Frist auf 22 Jahre. Deutschland liegt bei acht Jahren (Bücher: zehn) — wer für beide Märkte arbeitet, orientiert sich sinnvollerweise an der längeren Frist.
Bereit zum Ausprobieren?
Teste Backbone 7 Tage kostenlos. Vor Ende der Testphase wird nichts abgebucht.
Rechtlicher Hinweis: Allgemeine Information, keine Rechts- oder Steuerberatung im Sinne des StBerG oder RDG; ein Mandatsverhältnis entsteht nicht. Keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität. Eine Haftung ist ausgeschlossen, soweit gesetzlich zulässig; unberührt bleiben Vorsatz, grobe Fahrlässigkeit sowie Schäden aus der Verletzung von Leben, Körper oder Gesundheit. Für deinen Fall maßgeblich ist deine Steuerberatung oder Rechtsanwaltskanzlei.
 Buchhaltung
 Billy, unsere KI
 Mahnwesen